Tekirdağ 12°C
Hafif Yağmurlu
Tekirdağ
12°C
Hafif Yağmurlu
Çar
16°C
Per
15°C
Cum
15°C
Cts
15°C
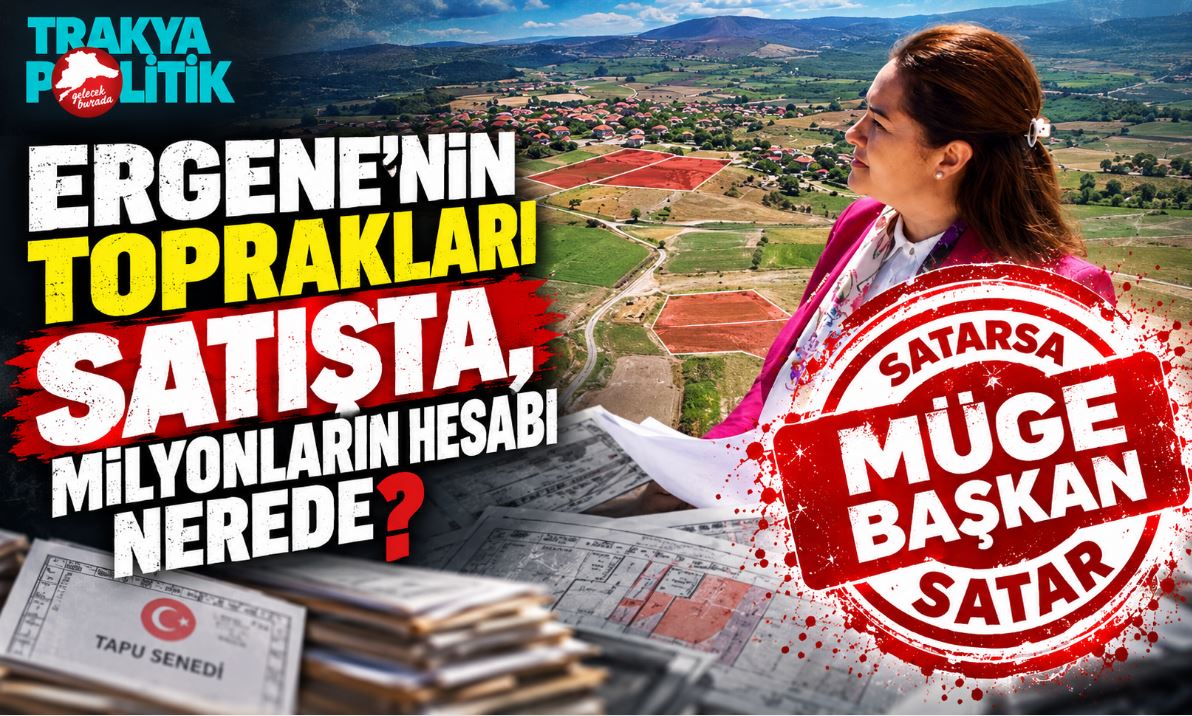

Sayıştay raporu üzerinden Müge Yıldız Topak yönetimine başarı hikâyesi yazılmaya çalışılırken Ergene Belediyesi’nin arsa ve arazi satışlarını mercek altına aldık. Nisan 2024’ten bu yana yayımlanan dört büyük ihale dosyasında 1 milyar 767 milyon liralık satış ilanı bulunuyor. Üstelik aynı taşınmazlar tekrar tekrar satışa çıkarılıyor, bazı parsellerin fiyatları bir yıl içerisinde yüzde 60’ın üzerinde düşüyor. Belediyenin resmî belgeleri ise daha da çarpıcı bir gerçeği ortaya koyuyor: Arsa ve arazi satışlarından beklenen 190 milyon liralık gelire karşılık, temsil ve ağırlamadan personel bağlantılı hizmet giderlerine kadar çeşitli kalemler için ek bütçe hazırlanmış. Peki Ergene halkının mülklerinden hangileri gerçekten satıldı, kaç lira toplandı, bu para nereye harcandı?
Tekirdağ’ın Ergene ilçesinde 31 Mart 2024 yerel seçimlerinin ardından belediye yönetimi değişti. Müge Yıldız Topak’ın başkanlığındaki yeni yönetim, göreve geldikten sonraki aylarda belediyenin taşınmazlarını satışa çıkaran kararlar almaya başladı.
İlk geniş kapsamlı satış ilanı 2024 yılının sonunda yayımlandı. Ardından 2025’te çok daha büyük bir taşınmaz satış programı gündeme geldi. 2026’da ise aynı arazilerin önemli bölümü bir kez daha ihale listelerinde görüldü.
Trakya Politik olarak resmî ihale ilanlarını, belediye meclisi kararlarını, Plan ve Bütçe Komisyonu raporlarını, mali gerçekleşmeleri ve Sayıştay denetim belgelerini karşılaştırdık.
Karşımıza yalnızca çok sayıda arazi satış ilanı çıkmadı. Belediyenin taşınmazları hangi gerekçelerle nakde dönüştürmek istediği, elde edilen gelirlerin nasıl kullanıldığı ve kamuoyuna ne ölçüde hesap verildiği konusunda da yanıtlanması gereken sorular ortaya çıktı.
Öncelikle yayımlanmış büyük satış ilanlarının bilançosuna bakalım.
İhale tarihi Satışa çıkarılan taşınmaz Muhammen bedel toplamı 2, 4 ve 6 Aralık 2024 25 76.092.866 TL 14 Ağustos 2025 67 451.911.528 TL 31 Ekim 2025 2 549.816.939 TL 20 Ağustos 2026 36 689.544.463 TL Toplam 130 ilan kaydı 1.767.365.796 TL
Bu tablonun yanlış anlaşılmaması gerekiyor.
1 milyar 767 milyon lira, belediyenin kasasına girdiği kanıtlanan para değil. Satışa çıkarılan taşınmazlar için belirlenen başlangıç fiyatlarının toplamı. Üstelik bazı taşınmazlar birden fazla kez ilana çıkarıldığı için aynı mülklerin değerleri farklı tarihlerde yeniden hesaba giriyor.
Bir başka ifadeyle bu rakam, belediyenin ilan ettiği satış işlemlerinin parasal büyüklüğünü gösteriyor. Gerçek satış hasılatını değil.
İşte araştırmanın en önemli ayrımı da burada başlıyor.
Belediye kaç mülkünü satışa çıkardığını açıklayabilir. Fakat Ergene halkının asıl bilmesi gereken, kaç mülkünün elden çıktığı, bunların kimlere hangi bedellerle satıldığı ve satış gelirlerinin nerelere harcandığı.
Müge Yıldız Topak yönetiminin ilk büyük taşınmaz satış hamlesi 21 Kasım 2024 tarihinde duyuruldu.
Belediye, Ahimehmet, Marmaracık, Pınarbaşı, Vakıflar ve Velimeşe mahallelerinde bulunan 25 taşınmaz için 2, 4 ve 6 Aralık tarihlerinde ihale yapılacağını ilan etti.
Satış listesinde 16 arsa ile Velimeşe’deki 9 bağımsız iş yeri bulunuyordu.
Mahalle Taşınmaz sayısı Muhammen bedel Ahimehmet 1 1.150.040 TL Marmaracık 1 768.160 TL Pınarbaşı 2 3.796.392 TL Vakıflar 10 21.718.242 TL Velimeşe 11 48.660.032 TL Toplam 25 76.092.866 TL
İlan edilen 16 arsanın toplam yüzölçümü yaklaşık 14.502 metrekareydi. Dokuz iş yerinin toplam proje alanı ise yaklaşık 1.568 metrekareydi.
Velimeşe’de 805 ada 4 parselde bulunan 14, 15, 16, 17, 18, 19, 20, 21 ve 23 numaralı bağımsız bölümler satış listesine konulmuştu.
Bu gayrimenkuller, belediyeye kira geliri sağlama imkânı bulunan taşınmazlar olarak da değerlendirilebilirdi. Satışla elde edilecek tek seferlik gelir ile gelecekteki muhtemel kira gelirinin karşılaştırılıp karşılaştırılmadığı ise açık belgelerden anlaşılamıyor.
31 Ocak 2025 tarihinde Trakya Olay gazetesinde yayımlanan haberde, 25 taşınmazın satıldığı ve belediyenin 115 milyon lira gelir elde ettiği ileri sürüldü.
Haberde ayrıca Müge Yıldız Topak’ın seçim döneminde belediye taşınmazlarını satmayacağını söylediği iddia edildi. Bu seçim vaadini bağımsız bir kayıtla doğrulayamadığımız için kesinleşmiş bir beyan olarak aktarmıyoruz.
Peki 115 milyon liralık gelir belediyenin resmî mali hesaplarında nasıl görünüyor?
2024 yılı kesin hesabında sermaye gelirleri net tahsilatı 57 milyon 229 bin 926 lira.
Bu iki rakam doğrudan karşılaştırıldığında önemli bir açıklama ihtiyacı doğuyor. Ancak satışların hangi tarihlerde kesinleştiği, peşin veya taksitli ödeme yapılıp yapılmadığı ve tahsilatın ne kadarının 2025’e sarktığı bilinmeden bir muhasebe çelişkisi bulunduğu sonucuna varılamaz.
Nitekim 2024 kesin hesabında 2025’e devreden sermaye geliri tahakkuku yaklaşık 51,9 milyon lira görünüyor.
Belediyenin açıklaması gereken, söz konusu 25 taşınmazın her biri için kesin satış bedeli, alıcı, ödeme tarihi ve tapu devridir. Basında 115 milyon lira denilmesi, bu bilgilerin yerine geçmiyor.
Asıl büyük tartışma 2025 yılının nisan ayında başladı.
Ergene Belediye Meclisinin 2 Nisan 2025 tarihli 42 sayılı taşınmaz satış kararı muhalefetin tepkisini çekti.
CHP Ergene İlçe Başkanı Ramadan Duran, satış kararının yaklaşık 2 milyon 800 bin metrekarelik belediye mülkünü kapsadığını ileri sürdü. Daha sonra yayımlanan bir itiraz açıklamasında alan 2.839.214 metrekare olarak belirtildi.
Bu büyüklük yaklaşık 2.839 dönüme karşılık geliyor.
Muhalefet yalnızca satışların ölçeğine değil, tarımsal arazilerin geleceğine de itiraz etti. İğneler Mahallesi’ndeki bir taşınmazın mezarlıkla ilişkili olduğu ileri sürüldü.
Belediye yetkilileri ise kurumu 206 milyon lira borçla devraldıklarını belirterek, satış yetkisinin bütün taşınmazların hemen satılacağı anlamına gelmediğini, yalnızca inceleme sonucunda uygun görülenlerin satışa çıkarılacağını açıkladı. Mezarlıkla ilgili eleştiriye karşılık da satışın mezarlığı değil, devamındaki tarla bölümünü kapsayacağını savundu.
Bu iddia ve açıklamalar arasındaki ayrımı korumak gerekiyor. Meclisin 2,8 milyon metrekareyi aşan satış yetkisi tartışması, bütün bu alanın fiilen satıldığı anlamına gelmiyor. Nisan ayındaki kararın tam parsel listesi ile daha sonraki ihale listelerinin de bire bir aynı olduğu doğrulanmış değil.
Bununla birlikte ortada cevap bekleyen bir kamu yararı sorusu bulunuyor:
Ergene’nin tarım arazileri satıldığında belediye yalnızca para elde etmiyor. Aynı zamanda gelecekte farklı kamu hizmetleri için kullanabileceği taşınmazlar üzerindeki mülkiyetini de kaybediyor.
Satışın ekonomik açıdan doğru olup olmadığını değerlendirmek için yalnızca borç miktarını bilmek yetmiyor. Belediyenin başka finansman seçeneklerini inceleyip incelemediğinin ve satışlara dayalı yatırım planının da ortaya konulması gerekiyor.
Ağustos 2025’te yayımlanan resmî ilan, arazi satışlarının hangi mahallelere yayıldığını ve satışa çıkarılan mülklerin büyüklüğünü somutlaştırdı.
Bu kez 11 mahalledeki 67 taşınmaz satışa sunuldu.
Toplam muhammen bedel yaklaşık 452 milyon liraydı. İlanlarda belirtilen alanların toplamı ise yaklaşık 880 bin metrekareydi.
Mahalle Taşınmaz sayısı Alan (yaklaşık m²) Muhammen bedel Ahimehmet 4 63.738 40.053.417 TL Bakırca 2 34.297 6.568.323 TL Cumhuriyet 1 853 3.044.675 TL Karamehmet 4 109.053 33.738.166 TL Misinli 1 7.123 1.483.325 TL Pınarbaşı 8 102.909 28.341.000 TL Ulaş 1 14.519 2.896.626 TL Vakıflar 12 22.731 24.854.597 TL Veliköy 1 29.499 5.885.060 TL Velimeşe 31 451.526 281.855.237 TL Yulaflı 2 43.523 23.191.103 TL Toplam 67 879.770 451.911.528 TL
Alan toplamı, bağımsız bölüm içeren kayıt nedeniyle bütünüyle müstakil arazi yüzölçümü olarak yorumlanmamalıdır.
67 taşınmazın 31’i Velimeşe Mahallesi’ndeydi. Bu mahallede satışa çıkarılan mülklerin muhammen bedelleri toplamı yaklaşık 282 milyon liraya ulaşıyordu.
Bazı dikkat çekici taşınmazlar şunlardı:
Mahalle ve ada/parsel Alan Muhammen bedel İlan niteliği Velimeşe 203/14 10.886 m² 62.473.721 TL Sanayi arsası Velimeşe 851/2 213.718 m² 39.644.772 TL Tarla Velimeşe 889/3 4.501 m² 21.103.501 TL Sanayi arsası Karamehmet 203/3 61.042 m² 19.228.334 TL Tarla Ahimehmet 186/9 7.411 m² 14.785.204 TL Arsa Velimeşe 357/1 6.060 m² 13.574.400 TL Konut arsası Pınarbaşı 101/14 51.372 m² 12.586.184 TL Tarla
Bazı taşınmazların tapu veya imar durumunda özel kayıtlar da vardı. Örneğin Velimeşe 203/14 parselinde TEİAŞ lehine irtifak hakkı, Velimeşe 889/3 parselinde TPAO kamulaştırma belirtmesi yer alıyordu. Veliköy 635 ada 34 parsel için üçüncü derece sit alanı belirtmesi bulunuyordu.
Bu kayıtlar satışın kendiliğinden hukuka aykırı olduğunu göstermiyor. Ancak taşınmazların kullanım olanaklarını ve ekonomik değerini etkileyebilecek unsurlar olduğu için değerleme raporlarında nasıl ele alındıklarının açıklanması gerekiyor.
Araştırmamızın en dikkat çekici bulgularından biri, 2024 ve 2025 satış listelerinin karşılaştırılmasıyla ortaya çıktı.
Aralık 2024’te ilan edilen 14 arsa, Ağustos 2025’te yeniden satışa çıkarılmıştı. Üstelik 14’ünün de muhammen bedeli düşürülmüştü.
Karşılaştırma Önceki ilan Sonraki ilan Ortak taşınmaz 14 14 Muhammen bedel toplamı 42.115.534 TL 34.382.195 TL Toplam değişim −%18,36
Bu 14 taşınmazın ilan edilmiş toplam başlangıç değeri yaklaşık 7 milyon 733 bin lira düşmüştü.
Örneğin Pınarbaşı Mahallesi’ndeki 178 ada 1 parseli ele alalım.
Aynı taşınmaz: Pınarbaşı 178 ada 1 parsel Muhammen bedel Aralık 2024 2.395.068 TL Ağustos 2025 1.644.306 TL Ağustos 2026 1.566.006 TL
921 metrekarelik bu arsanın muhammen bedeli, Aralık 2024’ten Ağustos 2026’ya kadar yaklaşık yüzde 35 düşürüldü.
Bu fiyatların tamamı aynı taşınmaz için yayımlanmış satış başlangıç bedelleri. Gerçekleşmiş satış bedeli değiller.
Bu nedenle bir kamu zararı oluştuğunu peşinen söyleyemeyiz. Fakat daha önce 2,4 milyon lira başlangıç değeri belirlenen aynı taşınmazın neden iki yıl sonra 1,57 milyon liradan ilana çıkarıldığını sormak gerekiyor.
Değerleme hatası mı yapıldı? İlk fiyat mı yüksekti? Yeni fiyat hangi piyasa verileriyle belirlendi? Taşınmazın hukuki veya fiziki durumunda değişiklik mi oldu?
Belediyenin cevaplaması gereken konu tam da bu fiyat değişikliklerinin gerekçesi.
Ağustos ayındaki 67 taşınmazlık ihaleden yaklaşık iki buçuk ay sonra bu kez Karamehmet Mahallesi’ndeki iki büyük tarım arazisi satışa çıkarıldı.
18 Ekim 2025 tarihli Resmî Gazete’de yayımlanan ilan, 31 Ekim günü kapalı teklif usulüyle yapılacak ihaleyi duyuruyordu.
Karamehmet Yüzölçümü Muhammen bedel 201 ada 1 parsel 485.635 m² 169.972.401 TL 202 ada 1 parsel 1.085.270 m² 379.844.539 TL Toplam 1.570.906 m² 549.816.939 TL
Bu iki taşınmazın ilanında sıradan tarla ifadelerinin ötesinde önemli bilgiler bulunuyordu. Her iki parsel de tarımsal niteliği birinci derece korunacak alan olarak gösterilmişti. Taşınmazlar üzerinde toplulaştırma kanunu belirtmesi ve ova koruma şerhi bulunduğu da açıkça yazılmıştı.
Böylece belediye, yaklaşık 1.571 dönümlük iki büyük tarım arazisini tek bir ihale gününde yaklaşık 550 milyon lira muhammen bedelle satışa sunmuş oldu.
Bunun neden önemli olduğunu anlamak için yalnızca bugünkü satış değerini düşünmemek gerekiyor.
Tarım alanları, bulundukları bölgenin üretim kapasitesi, toprak bütünlüğü, gelecekteki kullanım olanakları ve kamu mülkiyetinin korunması açısından da önem taşıyor.
Elbette bir belediyenin tarım arazisini satması tek başına hukuka aykırı değil. Ayrıca tapudaki koruma şerhleri satışla kendiliğinden ortadan kalkmıyor. Ancak böylesine büyük taşınmazların elden çıkarılmasının kamu yararı gerekçesi, alternatif kullanım senaryoları ve satıştan beklenen ekonomik faydası kamuoyuna açıklanmalı.
Karamehmet’teki iki büyük arazinin hikâyesi Ekim 2025’te bitmedi.
Aynı iki parsel, 20 Ağustos 2026 tarihli satış ilanında aynı yüzölçümleri ve aynı muhammen bedellerle yeniden karşımıza çıktı.
Parsel Ekim 2025 Ağustos 2026 Karamehmet 201/1 169.972.401 TL 169.972.401 TL Karamehmet 202/1 379.844.539 TL 379.844.539 TL
Bu durum önemli bir soruyu gündeme getiriyor: İlk ihalede ne oldu?
Teklif mi gelmedi? Teklifler yetersiz mi bulundu? İhale mi iptal edildi? Satış kararı kesinleşmedi mi? Yoksa başka bir idari veya hukuki süreç mi yaşandı?
Elde ettiğimiz ilanlar bu sorunun cevabını vermiyor. İhale sonuç tutanağına ve kesinleşmiş satış kararına ihtiyaç var.
İki büyük araziye aynı bedelle yeniden satış ilanı verilmesi tek başına bir usulsüzlük kanıtı değil. Fakat belediyenin bu taşınmazların satış geçmişini ve iki ihale arasındaki süreci kamuoyuna açıklaması gerekiyor.
2026 yılında yayımlanan 36 taşınmazlık satış ilanı, araştırmamızdaki en büyük ikinci parasal satış paketini oluşturuyor.
36 TAŞINMAZIN TOPLAM MUHAMMEN BEDELİ: 689.544.463 TL
İlan edilen toplam yüzölçümü yaklaşık 1 milyon 946 bin metrekare. Yani 1.946 dönüme yakın bir alan.
Mahalle Adet Alan (yaklaşık m²) Muhammen bedel Ahimehmet 4 63.738 23.585.710 TL Bakırca 2 34.297 5.830.464 TL Karamehmet 6 1.679.959 571.147.427 TL Misinli 1 7.123 1.282.106 TL Pınarbaşı 1 921 1.566.006 TL Vakıflar 2 7.082 3.457.797 TL Velimeşe 19 141.508 80.311.611 TL Yulaflı 1 11.254 2.363.342 TL Toplam 36 1.945.881 689.544.463 TL
Karamehmet’teki iki büyük arazi, bu satış paketinin toplam muhammen bedelinin yaklaşık yüzde 80’ini oluşturuyordu.
Ama bizim yaptığımız parsel karşılaştırmasından çok daha çarpıcı bir sonuç çıktı:
2026 yılında satışa çıkarılan 36 taşınmazın tamamı daha önceki ilanlarda da yer alıyordu.
Bunlardan 34’ü Ağustos 2025 listesindeydi. Kalan iki taşınmaz ise Ekim 2025’te satışa çıkarılan Karamehmet arazileriydi.
Yani 2026’daki bu kapsamlı ihale, tespit ettiğimiz ilan geçmişi açısından tamamen yeni bir taşınmaz grubundan oluşmuyordu.
2025 ve 2026 listelerindeki aynı 34 taşınmazın fiyatlarını karşılaştırınca şu tablo ortaya çıkıyor:
Aynı 34 taşınmaz Toplam muhammen bedel Ağustos 2025 217.765.795 TL Ağustos 2026 139.727.524 TL Fark −78.038.271 TL
Aradaki fark yaklaşık 78 milyon lira. Toplam başlangıç değerinde yüzde 35,8 düşüş var.
Üstelik 34 taşınmazın 33’ünde fiyat düşürülmüş, yalnızca birinde artış yapılmış.
En dikkat çekici örnekler:
Mahalle ve parsel 2025 bedeli 2026 bedeli Değişim Velimeşe 845/99 5.079.551 TL 1.652.870 TL −%67,5 Velimeşe 845/167 2.630.426 TL 876.809 TL −%66,7 Velimeşe 845/238 12.106.445 TL 4.035.482 TL −%66,7 Ahimehmet 167/415 10.349.506 TL 4.224.288 TL −%59,2 Velimeşe 889/3 21.103.501 TL 22.503.200 TL +%6,6
Şimdi bunu vatandaşın anlayacağı bir örnekle açıklayalım.
2025 yılında belediye bir taşınmazı 12,1 milyon liradan satışa çıkarıyor. Bir yıl sonra aynı taşınmazı yaklaşık 4 milyon liradan yeniden ilana koyuyor.
Bu, satışın 8 milyon lira daha ucuza gerçekleştiğini kanıtlamıyor. Çünkü elimizde kesinleşmiş satış bedeli yok. Ama belediyenin aynı mülk için artık yaklaşık üçte bir düzeyinde başlangıç fiyatı belirlediğini kanıtlıyor.
Eğer piyasa değeri değişmediyse bu indirimin gerekçesi ne? Piyasa değeri değiştiyse hangi bağımsız veya idari değerleme raporu bunu gösteriyor?
Fiyatların neden düşürüldüğünün ortaya konması gerekiyor. İlk ilanlara teklif gelmemesi, değerleme yönteminin değişmesi veya taşınmazların hukuki durumları olası açıklamalardan bazıları. Ancak belediyenin kendi raporları olmadan bunlardan birini gerçek neden olarak kabul edemeyiz.
Bu noktada asıl mesele, kamu malının satışına esas alınan değerleme kararlarının gerekçelerinin ve dayanaklarının açıklanması.
Dört büyük ihale dosyasının toplamında 130 satış ilan kaydı bulunuyor. Ancak mükerrer ilanları ayıkladığımızda tespit ettiğimiz ayrı taşınmaz ve bağımsız bölüm sayısı 80’e düşüyor.
Karşılaştırma Yeniden ilana çıkan Toplam muhammen bedel değişimi Aralık 2024 – Ağustos 2025 14 taşınmaz −%18,4 Ağustos 2025 – Ağustos 2026 34 taşınmaz −%35,8 Ekim 2025 – Ağustos 2026 2 taşınmaz Değişmedi
Buradan hareketle Ergene’de 130 farklı mülkün satıldığını söylemek yanlış olur. Aynı biçimde 80 farklı taşınmazın tamamının satıldığı da kanıtlanmış değil.
İlan etmek satış yapmak değildir. İhaleyi gerçekleştirmek, tapuda satışın tamamlandığı anlamına da gelmez.
Bu nedenle belediyenin hangi taşınmazları elden çıkardığının kesin bilançosu, ihale sonuçlarıyla tapu kayıtlarının birlikte incelenmesiyle çıkarılabilir.
Araştırmanın belki de en önemli belgesi, Ergene Belediye Meclisi Plan ve Bütçe Komisyonunun 2 Temmuz 2025 tarihli 25 numaralı raporu.
Çünkü bu belge, belediyenin taşınmaz satışlarını yalnızca gelir elde etmek amacıyla gündemine almadığını, satışlardan beklenen paraya dayanarak ek harcama bütçesi hazırladığını da gösteriyor.
Resmî belgede ek bütçenin gelir kaynağı şöyle:
Gelir kaynağı Öngörülen gelir Arazi satışı 90.700.000 TL Arsa satışı 100.000.000 TL Toplam 190.700.000 TL
Peki belediye bu 190 milyon 700 bin lirayı hangi harcamalara kaynak olarak göstermiş?
Harcama birimi Ek ödenek İnsan Kaynakları ve Eğitim Müdürlüğü 74.000.000 TL Kültür ve Sosyal İşler Müdürlüğü 35.500.000 TL İşletme ve İştirakler Müdürlüğü 30.500.000 TL Fen İşleri Müdürlüğü 20.000.000 TL Özel Kalem Müdürlüğü 17.000.000 TL Destek Hizmetleri Müdürlüğü 13.700.000 TL Toplam 190.700.000 TL
Bu harcamaların ayrıntısına bakıldığında çok daha dikkat çekici bir tablo ortaya çıkıyor.
Ek bütçede Özel Kalem Müdürlüğüne ayrılan 17 milyon liranın dağılımı şöyle:
Harcama kalemi Ek ödenek Temsil, ağırlama, tören ve fuar organizasyonları 15.000.000 TL Tanıtma, ağırlama, tören ve fuar organizasyonları 2.000.000 TL Toplam 17.000.000 TL
Aynı belgede İnsan Kaynakları ve Eğitim Müdürlüğüne ayrılan 74 milyon liranın 70 milyon lirası müteahhitlik hizmetlerine, 4 milyon lirası hizmet alımı personelinin kıdem tazminatı ödemelerine yönelik.
Fen İşleri Müdürlüğüne ayrılan 20 milyon liranın içinde 5 milyon lira akaryakıt, 8 milyon lira tüketim malzemesi, 5 milyon lira taşıt kiralama ve 2 milyon lira bakım ve onarım gideri bulunuyor.
Kültür ve Sosyal İşler Müdürlüğünün 35,5 milyon liralık ek ödeneğinde ise yiyecek alımları, sosyal amaçlı transferler, baskı, içecek ve çeşitli hizmet alımları yer alıyor.
Bu ek bütçede yeni bir yol, okul, kreş veya başka bir kalıcı tesisin yapımına ayrılmış sermaye gideri kalemi bulunmuyor.
Bunun altını çizelim: Ek ödenek ayrılması, paranın tamamının harcandığı veya belirli bir taşınmazın satış gelirinin doğrudan belirli bir faturaya ödendiği anlamına gelmiyor.
Ancak belediyenin kendi belgesi şunu açıkça gösteriyor:
Arsa ve arazi satışlarından elde edilmesi beklenen 190,7 milyon liralık gelir, ağırlıklı olarak cari nitelikteki harcama kalemlerini karşılamak üzere ek bütçeye dayanak yapılmış.
Bu durumda vatandaşın sorması gereken soru çok açık:
Ergene’nin arsaları ve tarım arazileri bir defa satılabiliyorken bunlardan beklenen gelirlerin kalıcı yatırımlara değil, tüketim ve işletme giderlerine kaynak yapılması uzun vadede nasıl bir mali politika oluşturuyor?
Belgenin dikkat çekici bir başka ayrıntısı daha var.
190 milyon 700 bin liralık ek bütçe, Plan ve Bütçe Komisyonunda üç kabul ve iki ret oyuyla uygun bulunmuş.
Aylin Ayan Özer ve Ali Aydoğdu karara karşı çıkmış.
Komisyon raporunun son sayfasındaki el yazısıyla düşülen karşı oy gerekçesinde, bütçe dağılımının müdürlüklerin ihtiyaçlarına uygun ve dengeli olmadığı savunuluyor.
Yani bu bütçenin dağılımı daha hazırlanırken tartışma konusu olmuş.
Belediye meclisi kararının gerekçeleri ile muhalefetin itirazları birlikte değerlendirilmeden bu mali tercihi yalnızca başarılı bir bütçe yönetimi olarak sunmak mümkün değil.
Şimdi Sayıştayın 2025 yılına ilişkin resmî mali gerçekleşme rakamlarına bakalım.
Gelir göstergesi 2023 2024 2025 Sermaye gelirleri 23.798.366 TL 57.229.926 TL 300.996.371 TL
2025 yılında sermaye gelirleri bir önceki yıla göre yüzde 425,94 artmış.
Bu rakam kendi başına dikkat çekici. Ancak daha önemli olan, sermaye gelirinin neyi ifade ettiği.
Sermaye gelirleri, belediyelerin arsa, arazi ve diğer varlık satışlarından elde ettikleri paraların kaydedilebildiği bütçe grubu. Başka sermaye geliri türleri de bu gruba girebildiği için 301 milyon liranın tamamını doğrudan taşınmaz satış geliri sayamayız.
Kesin sonuca ulaşmak için 06.1 Taşınmaz Satış Gelirleri hesabının alt kırılımlarına ihtiyaç var.
Belediyenin 2025 yılı içerisinde ne kadar arsa ve arazi sattığı bu mali raporda parsel bazında gösterilmiyor.
Dolayısıyla şu soruların cevabı eksik:
2025 yılında 301 milyon liralık sermaye gelirinin kaç milyon lirası arsa ve arazilerden sağlandı? Bu paranın ne kadarı önceki yıllarda yapılan satışların tahsilatından oluşuyor? Satılan taşınmazların tapu kayıtları hangileri?
Sayıştay raporundaki 2025 gider rakamları da incelenmeye değer.
Mali gösterge 2024 2025 Değişim Mal ve hizmet alım giderleri 462.879.735 TL 871.732.537 TL +%88,3 Sermaye giderleri 74.829.554 TL 51.927.710 TL −%30,6 Faiz giderleri 933.400 TL 11.717.907 TL +%1.155 Toplam bütçe giderleri 678.913.275 TL 1.099.841.266 TL +%62
Bunun anlamı şu:
2025 yılında belediyenin mal ve hizmet alımlarına yaptığı harcamalar büyük ölçüde artarken, yatırım ağırlıklı harcamaları içeren sermaye giderleri azalmış.
Öte yandan aynı yıl, faaliyet sonuçları tablosuna göre yaklaşık 83 milyon liralık olumsuz faaliyet sonucu ortaya çıkmış.
Bu rakam bütçe açığıyla aynı şey değil. Tahakkuk esaslı faaliyet gelirleriyle giderleri arasındaki dönem sonucunu gösteriyor. Ancak belediyenin mali sürdürülebilirliğini değerlendirirken dikkate alınması gereken bir veri.
Ortadaki tabloyu vatandaşın anlayacağı şekilde özetleyelim.
Bir belediyenin arsasını satıp o parayla altyapı veya sosyal tesis yapması ile arsasını satıp günlük işletme giderlerini karşılaması aynı mali tercih değil.
Birincisinde kamu mülkiyetindeki bir varlık elden çıkarılırken karşılığında başka bir kamu varlığı üretilebilir.
İkincisinde ise gelir bir defalık, harcama tekrarlanan nitelikte olabilir.
Ergene Belediyesi’nin 2025 ek bütçesindeki harcama tercihleri ve mali gerçekleşmeleri, tek seferlik varlık satışlarının tekrarlayan giderleri finanse edip etmediğinin incelenmesini gerektiriyor.
Araştırmanın bir başka dikkat çekici ayrıntısı, Tekirdağ Büyükşehir Belediye Meclisi Plan ve Bütçe Komisyonunun 17 Kasım 2025 tarihinde görüştüğü Ergene Belediyesinin 2026 yılı bütçesinde bulunuyor.
2 milyar 497 milyon liralık 2026 bütçesinin gelir dağılımında vergi gelirleri, teşebbüs ve mülkiyet gelirleri, bağış ve yardımlar ile diğer gelirler gösterilmiş.
Ancak tabloda 06 Sermaye Gelirleri kalemi yer almıyor.
Buna karşılık 2026 Ağustos ayında yaklaşık 690 milyon liralık taşınmaz satış ihalesi ilan edilmiş durumda.
Bu iki bilgi arasında açıklanması gereken bir bütçe planlaması meselesi bulunuyor.
2026 başlangıç bütçesinde sermaye satış geliri öngörülmediyse, Ağustos ayında gerçekleştirilen büyük satış girişiminin mali planlaması hangi karara dayanıyordu? Yıl içinde ek bütçe veya gelir tahmini revizyonu yapıldı mı? İhaleler sonucunda ne kadar tahsilat gerçekleşti?
Bu sorulara 2026 yılının güncel mali gerçekleşmeleri ve meclis kararları üzerinden yanıt verilmesi gerekiyor.
Ergene Belediye yönetiminin satışlarla ilgili kamuoyuna yansıyan en önemli gerekçelerinden biri, önceki yönetimden devralındığı belirtilen 206 milyon liralık borç.
Bir belediyenin borçlarını ödeyebilmek, mali yükümlülüklerini karşılamak ve yatırımlarını finanse etmek için taşınmazlarını değerlendirmesi hukuken mümkün.
Ancak bir mali işlemin hukuken mümkün olması, onun ekonomik açıdan en uygun seçenek olduğu anlamına gelmiyor.
Vatandaşın öğrenmesi gereken, belediyenin borçlarını hangi araçlarla azalttığı ve taşınmaz satışının bunlar arasındaki yeridir.
Örneğin 2025 yılında sermaye gelirleri yaklaşık 301 milyon liraya ulaşırken toplam faiz giderleri de yaklaşık 12 milyon liraya yükselmiş. Bu iki rakam doğrudan birbiriyle nedensel bağlantı kurmaya yetmiyor. Ancak borçların ne kadarının kapatıldığı, kalan borç stoku ve varlık satışlarından sağlanan gelirin borç ödemelerine yönlendirilip yönlendirilmediği açıklanmadan satışların mali yararı ölçülemez.
Satış ihaleleri dışında ayrıca izlenmesi gereken bir dosya daha bulunuyor.
Ergene Belediye Meclisi Plan ve Bütçe Komisyonunun 14 Mayıs ve 13 Haziran 2025 tarihli raporlarında Velimeşe Organize Sanayi Bölgesi içerisinde kalan dört belediye taşınmazının satışı veya devri ele alınmış.
Komisyon, taşınmazların vergiye esas değerler üzerinden devredilmesinin belediye yerine OSB’ye maddi fayda sağlayabileceğini değerlendirerek, piyasa rayiç değerleri üzerinden işlem yapılmasının uygun olacağı görüşünü bildirmiş.
Ancak komisyon çalışmaları devam ettirilmiş. Nihai devir ve satış işlemlerine ilişkin kesin belgeye ulaşamadığımız için bu dört taşınmazı gerçekleşmiş satışlar arasında göstermiyoruz.
Bu dosya da belediyenin farklı yöntemlerle mülkiyet devri gündemini izlemek açısından önemli.
Araştırmamızda ilan edilmiş 130 işlem kaydını ve mükerrerlerden arındırılmış 80 ayrı taşınmaz veya bağımsız bölümü tespit ettik.
Ancak bütün bu ilanların kesinleşmiş satış sonuçlarına ulaşamadık.
Bu nedenle belediyenin 1 Nisan 2024 – 28 Ekim 2026 döneminde elden çıkardığı toplam taşınmaz sayısı, yüzölçümü ve kesin satış hasılatı henüz doğrulanabilmiş değil.
Bir kamu idaresinin mali şeffaflığı açısından ihtiyaç duyulan tablo aslında çok basit:
Halkın bilmek istediği Açıklanması gereken belge Hangi parsel satıldı? Ada, parsel ve tapu devir kaydı Kaç metrekare satıldı? Satılan pay ve yüzölçümü Ne zaman satıldı? Kesinleşen ihale ve tapu tarihi Kime satıldı? İhale sonuç ve alıcı kayıtları Kaç liraya satıldı? Kesinleşmiş ihale bedeli Para ne zaman toplandı? Muhasebe tahsilat kaydı Gelir nereye harcandı? Bütçe gerçekleşmeleri ve harcama belgeleri Satılamayan mülkler hangileri? İhale iptal ve sonuç tutanakları
Bunlara ilaveten 2024, 2025 ve 2026 yıllarında aynı parsellerin neden tekrar ilana çıkarıldığını ve fiyatların hangi değerleme kararlarına göre belirlendiğini açıklayan raporlar da kamuoyuyla paylaşılmalı.
Ergene Belediyesinin 2025 yılına ait Sayıştay Denetim Raporu Ekim 2026’da yayımlandı.
Bazı haber ve değerlendirmelerde bu raporda herhangi bir bulgu bulunmadığı şeklinde bir tablo çizildiği ileri sürülüyor. Ancak incelediğimiz resmî rapor bu ifadeyi desteklemiyor.
Sayıştayın raporundaki teknik ayrım önemli.
Denetim görüşünün dayanağı bölümünde herhangi bir bulgu bulunmaması, raporun diğer bölümlerinde olumsuz tespit olmadığı anlamına gelmiyor.
Ergene Belediyesi’nin 2025 Sayıştay raporunda altı ayrı denetim bulgusu bulunuyor.
Sayıştayın 2025 yılı bulguları Konu Bulgu 1 Belediye taşınmazlarının işgaline karşı işlem yapılmaması Bulgu 2 Bazı iş yerleri için çevre temizlik vergisi tahakkuk ettirilmemesi Bulgu 3 Ruhsatsız işletmelerin bulunması ve gerekli yaptırımların uygulanmaması Bulgu 4 OSB’lerde emlak vergisi muafiyetlerinin eksik takibi Bulgu 5 Paylı taşınmazların bütün maliklerinden emlak vergisi alınmaması Bulgu 6 Çevre temizlik vergisi bina gruplarının hatalı belirlenmesi
Üstelik raporun en sonundaki izleme tablosu, bir başka önemli gerçeği gösteriyor.
2024 yılında da tespit edilen ve 2025 raporunda yeniden yer alan altı bulgunun tamamının karşısında “Yerine Getirilmedi” yazıyor.
Yani Sayıştay, yalnızca yeni sorunlar tespit etmemiş. Önceki yıldan kalan bazı eksikliklerin devam ettiğini de kayda geçirmiş.
Böyle bir raporun kamuoyuna hiçbir bulgu bulunmamış gibi anlatılması, raporun tamamıyla örtüşmüyor.
2025 Sayıştay raporunun ilk bulgusunda belediye taşınmazlarının izinsiz kullanılması ele alınıyor.
Rapora göre belediyeye ait bazı dükkânların dernekler tarafından kullanıldığı, spor tesislerinden kulüplerin yararlandığı, üzerinde bina bulunan bazı arsalar için ecrimisil talep edilmediği belirlenmiş.
Belediye, bu konudaki bulguya katıldığını ve sonraki yıllarda gerekli işlemlere uyulacağını bildirmiş.
Şimdi dikkat çekici bir karşılaştırma yapalım.
Sayıştay, belediye taşınmazlarının izinsiz kullanımını ve buna bağlı gelir kaybı risklerini bulgu konusu yapmış. Bu, kamu malının korunması açısından gerekli bir inceleme.
Ancak aynı raporda, belediyenin 2025 yılı içerisinde gerçekleştirdiği büyük taşınmaz satış ihalelerinin değerleme süreçleri, satış sonuçları veya elde edilen kaynakların bütçede kullanılma biçimi hakkında ayrı bir denetim bulgusu bulunmuyor.
Bu yokluk, satışların hiç denetlenmediğini veya hukuka aykırı olduğunu kanıtlamıyor. Sayıştayın yayımladığı rapor, yaptığı bütün denetim testlerinin dökümü değil. Üstelik Sayıştayın görevi belediyenin her ekonomik tercihinin yerindeliği hakkında siyasi değerlendirme yapmak da değil.
Ancak bu durum, yüz milyonlarca liralık kamu malı satışlarıyla ilgili işlemlerin hangi denetim kanıtlarına dayanılarak değerlendirildiği sorusunu ortadan kaldırmıyor.
Özellikle 2025 yılı ek bütçesinde arsa ve arazi satış gelirlerinin cari harcamalara dayanak yapılması ve aynı yıl sermaye gelirlerinin çok büyük artış göstermesi birlikte düşünüldüğünde, bu işlemlerin mali ve hukuki yönden nasıl incelendiğinin açıklanması kamu yararına olacaktır.
2025 Sayıştay raporunun 12 ve 13. sayfalarındaki iç kontrol değerlendirmeleri de dikkat çekiyor.
Sayıştay, Ergene Belediyesinde ön mali kontrol sisteminin kurulmadığını, kurumsal risklerin belirlenmediğini, iç denetim biriminin bulunmadığını ve İç Kontrol İzleme ve Yönlendirme Kurulunun oluşturulmadığını belirtiyor.
Görev ve yetki dağılımının yazılı biçimde düzenlenmemesi gibi eksiklikler de raporda yer alıyor.
Bunlar arazi satışlarında mutlaka usulsüzlük yaşandığını göstermiyor.
Fakat önemli mali işlemlerin yürütüldüğü bir belediyede risk yönetimi ve iç kontrol mekanizmalarının eksik olması, bu işlemlerin güvenilir biçimde izlenmesi açısından ayrıca değerlendirilmesi gereken bir durum.
Ergene Belediyesinin kendi açıklamalarına baktığımızda çok farklı bir anlatımla karşılaşıyoruz.
Belediye, 2024 yılı faaliyet raporunun onaylanmasına ilişkin duyurusunda Müge Yıldız Topak’ın önceki yönetimin hazırladığı 925 milyon liralık gider bütçesinden 250 milyon lira tasarruf ettiğini öne sürdü.
Belediye Başkanı da aynı açıklamada şu ifadeyi kullandı:
“Her kuruşun hesabını Ergeneli hemşehrilerimize vermeye hazırız.”
Elbette bütçede ödeneklerin tamamının kullanılmaması mali disiplin açısından olumlu bir gösterge olabilir. Fakat harcanmayan ödenek tutarı ile verimlilik sayesinde sağlanan tasarruf aynı şey değildir. Hangi hizmetlerin planlandığı, hangilerinin yapıldığı ve hangi giderlerin azaltıldığı da incelenmelidir.
Başkanın hesap verme konusundaki bu açıklaması ise taşınmaz satışları bakımından açık bir ölçüt oluşturuyor.
Hesabı verilecek en önemli konulardan biri, belediyenin mülklerinin hangi bedellerle satıldığı ve karşılığında Ergene halkına ne kazandırıldığı.
Tamamen görmezden gelindiğini söylemek doğru olmaz.
Trakya Olay, Ocak 2025’te 25 taşınmazın satışını haberleştirdi. ANKA, Nisan 2025’te 67 taşınmaza ilişkin meclis tartışmalarını kamuoyuna taşıdı. Gazete As, Ağustos 2026’da CHP’li Meclis Üyesi Ercüment Tuncay’ın 689,5 milyon liralık satış ilanı hakkındaki eleştirilerini yayımladı. Devrim gazetesi de 27 Ekim 2026 tarihinde Sayıştayın altı bulgusuna dikkat çeken bir haber hazırladı.
Dolayısıyla Ergene’deki taşınmaz satışlarının ve Sayıştay tespitlerinin medyada hiçbir şekilde yer almadığı iddiası gerçeği yansıtmıyor.
Ancak farklı zamanlarda yayımlanan haberlerin ötesinde, bütün satış ilanlarını bir araya getirerek aynı parselleri, değişen fiyatları, bütçe kararlarını ve gerçekleşen mali sonuçları karşılaştırmak gerekiyor.
Bir belediye başkanının faaliyetlerinin olumlu yönlerini haberleştirmek gazetecilik bakımından doğal. Ancak bunun yanında kamu varlıklarının nasıl yönetildiğinin sorgulanması da gazeteciliğin görevi.
Sayıştayın olumlu mali tablo görüşü, bir belediye başkanının bütün işlemlerinin onaylandığı veya bütün politikalarının doğru bulunduğu anlamına gelmiyor.
Aynı şekilde raporda ayrı bir arazi satışı bulgusunun bulunmaması da kamuoyunun bu işlemleri sorgulama hakkını ortadan kaldırmıyor.
Araştırmamız kapsamında belediye yönetiminin açıklığa kavuşturması gereken sorular şunlar:
Bu soruların cevapları için belediye yönetiminin değerlendirmesine ve işlem belgelerine ihtiyaç var. Ulaşılan kaynaklar arasında bu soruların tamamını yanıtlayan kapsamlı ve parsel bazlı bir resmî açıklama tespit edilemedi.
Ergene’nin tartışması yalnızca bir belediye başkanının ne kadar taşınmazı satışa çıkardığından ibaret değil.
Asıl mesele, kamuya ait mülklerin nasıl yönetildiği ve bu mülklerin elden çıkarılmasının karşılığında halka ne sağlandığı.
Bir belediye borç ödeyebilir, yatırım yapabilir, hizmet üretebilir. Gerektiğinde taşınmaz satışı da gerçekleştirebilir.
Ama arsa ve arazi satışından elde edilen para bir defalık bir kaynaktır. Günlük harcamalar ise ertesi gün yeniden ortaya çıkar.
Bu nedenle belediyenin taşınmazlarını satması yalnızca o yılın gelir bütçesini ilgilendirmiyor. Gelecek yılların kamu mülkiyetini ve mali hareket alanını da etkiliyor.
Müge Yıldız Topak yönetiminin göreve geldiği Nisan 2024’ten itibaren yayımlanan satış ilanları, 2025 ek bütçesi ve Sayıştayın mali gerçekleşme tabloları birlikte değerlendirildiğinde, kapsamlı bir kamuoyu açıklamasına ihtiyaç bulunduğu açık.
Öte yandan 2025 Sayıştay raporundaki altı bulgunun, giderilmemiş önceki yıl eksikliklerinin ve iç kontrol sorunlarının da doğru biçimde anlatılması gerekiyor.
Ergene halkı için esas başarı ölçütü, Sayıştay raporundan seçilmiş bir cümleyle oluşturulan olumlu imaj değil. Belediyenin elindeki kaynakları ne kadar koruduğu, bunları hangi koşullarda değerlendirdiği ve karşılığında halka ne kazandırdığını gösterebilmesi.
Belediye başkanının kendi sözleriyle, her kuruşun hesabını vermeye hazır olduğunu söylediği bir yerde, taşınmaz satışlarının hesabını istemek de en doğal vatandaşlık hakkı.
Ergene halkı artık yalnızca hangi mülklerinin satışa çıkarıldığını değil, hangilerinin gerçekten satıldığını, ne kadar para toplandığını ve bu paranın nereye harcandığını bilmek istiyor.
Çünkü belediyenin arsaları, tarlaları ve dükkânları yalnızca belediye yönetiminin değil, Ergene halkının ortak varlığı.
Araştırma notu: Bu çalışma, 28 Ekim 2026 tarihine kadar tespit edilen dört büyük ihale ilanı, belediye komisyon raporları, bütçe belgeleri, basın açıklamaları ve Sayıştay denetim raporları esas alınarak hazırlanmıştır. Muhammen bedeller kesinleşmiş satış geliri olarak değerlendirilmemiştir. İhale sonuçları, alıcı kayıtları ve güncel tapu devir bilgileri tam olarak elde edilemediğinden gerçekleşen satış sayısı ve net hasılat kesinleştirilememiştir. Mevcut veriler tek başına herhangi bir kişi hakkında suç veya kamu zararı tespiti anlamına gelmemektedir.